
Уместо да спречава порески криминал, има индиција да је Пореска управа постала део мреже за извлачење милијарди евра из буџета. Токови новца упућују на организовани криминал, а не само на корупцију, што захтева истрагу читаве мреже, укључујући њене могуће заштитнике у врху државе, пишу Огњен Радоњић и Владимир Обрадовић за Радар.
Кинеске компаније, њихови подизвођачи и добављачи ангажовани на реконструкцији пруге на деоницама Београд – Стара Пазова и Нови Сад – Келебија добили су од 2020. до 2025. око 150 милиона евра повраћаја ПДВ-а. Подаци за шест компанија до којих смо дошли откривају фиктивне фактуре, извлачење готовине и незаконите повраћаје које је Пореска управа одобравала и после контрола.
Да ли је институција задужена да спречава порески криминал постала ослонац организоване мреже за извлачење новца из буџета? Док трагамо за одговором, до нас стижу и информације да је издат неформални налог да се пореске контроле не спроводе у фирмама ангажованим на изградњи објеката за Експо 2027.
Према подацима до којих смо дошли, у периоду од 2020. до 2025. огранку компаније ЦРИЦ у Београду враћено је 7,5 милијарди динара ПДВ-а. Уз то, њеним кинеским подизвођачима, огранцима ЦРСЦ-а враћена је 1,1 милијарда, ЦРЦЕБ Сербиа 545 милиона и Шандонг Лућао групи Сербиа 3,04 милијарде. Огранку ЦЦЕЦЦ Балкан, задуженом за реконструкцију Железничке станице у Новом Саду, враћене су 4,3 милијарде динара ПДВ-а, а Инграп-Омнију, једном од његових већих добављача, 1,14 милијарди. Укупно је, дакле, побројаним компанијама у том периоду враћено 17,6 милијарди динара или око 150 милиона евра.
Добро разрађена шема на штету државе
Већ на први поглед пажњу привлачи износ од 17,6 милијарди динара враћеног ПДВ-а. Према информацијама којима располажемо, постоји сумња да је значајан део тог новца исплаћен без законитог основа, као и да иза тих исплата стоји организована криминална група која значајно прецењује радове и издаје фиктивне фактуре и чиме улази у радње незаконитог повраћаја ПДВ-а, пореске утаје и прања новца.
Радар је у ранијим текстовима указао на сумњу да је преко мреже од најмање 21 добављача кинеског ЦЦЕЦЦ-а, ангажованог на реконструкцији Железничке станице у Новом Саду, из законитих токова извучено више од седам милиона евра. Суштина описане шеме није само у пребацивању новца са једног рачуна на други, већ у томе да се тим исплатама, помоћу фиктивних фактура, обезбеди привид законитог пословног оправдања. Добављач фактурише робу, услуге или радове који нису стварно испоручени, а наручилац плаћање евидентира као редован пословни трошак.
Таква фактура омогућава две пореске злоупотребе. Прво, књижењем непостојећег трошка смањује се исказана добит, а тиме и порез који би требало платити. Друго, ПДВ исказан на фиктивној фактури користи се за неосновано умањење сопствене обавезе за ПДВ или за тражење повраћаја из буџета. У првом случају држава остаје без дела припадајућег пореског прихода, док се у случају неоснованог повраћаја новац непосредно исплаћује из буџета.
У другој фази извлаче кеш, а у трећој га претварају у криптовалуте
Када уплата стигне на рачун фирме која је издала фиктивну фактуру, следи друга фаза. Новац се подиже у готовини и, уз задржавање провизије, враћа организатору шеме или се даље преусмерава преко других фирми и лица. Трећи модел је да мала фирма подигне новац од наплаћене фактуре, а да власник или треће физичко лице отвори налог у крипто‑мењачници, прође основну верификацију и уплати тај новац. За тај износ затим купује криптовалуту, најчешће тетер (Тетхер) због релативне стабилности његове вредности.
У таквој мрежи понављају се фирме кратке пословне историје, без запослених или са једним запосленим, које остварују несразмерно велики промет. Честе су промене власника, директора и седишта, изостанак финансијских извештаја, блокаде рачуна, одузимање пореског идентификационог броја и принудно гашење. Већи број таквих друштава омогућава расподелу промета и замену блокиране фирме новом.
Примера ради, Шандонг је од 2022. до 2024. евидентирао промет са фирмом Ју-дрво 2000, којој је исплатио 425,2 милиона динара. Према информацијама којима располажемо, постоји сумња да је већи део тог промета био фиктиван, јер су на рачунима исказане количине шљунка знатно веће од оних које су биле потребне за радове. Другим речима, сумња се да део плаћеног шљунка није представљао стварну испоруку, већ само ставку на фактури којом се оправдавао одлазак новца са рачуна Шандонга.
Такви рачуни, према истим информацијама, имали су троструку улогу. Прво, приказивањем набавки које нису стварно обављене увећавани су трошкови Шандонга и смањивана основица за обрачун пореза на добит. Друго, ПДВ исказан на тим рачунима коришћен је за неоснован повраћај из буџета. Треће, део новца уплаћеног Ју-дрву потом је, како се сумња, подизан у готовини и извлачен из пословних токова. Тако се иза наизглед редовног плаћања грађевинског материјала одвијало и извлачење новца из пословних токова.
Слично томе, Шандонг је у истом периоду ДИС Нискоградњи из Ваљева исплатио укупно 2,13 милијарди динара. Према информацијама којима располажемо, Пореска управа је, упркос спроведеној пореској контроли, одобрила незаконит повраћај ПДВ-а компанији Шандонг у вишемилионском износу.
Случај кинеског ЦЦЕЦЦ-а и фирме Фјорд 2020
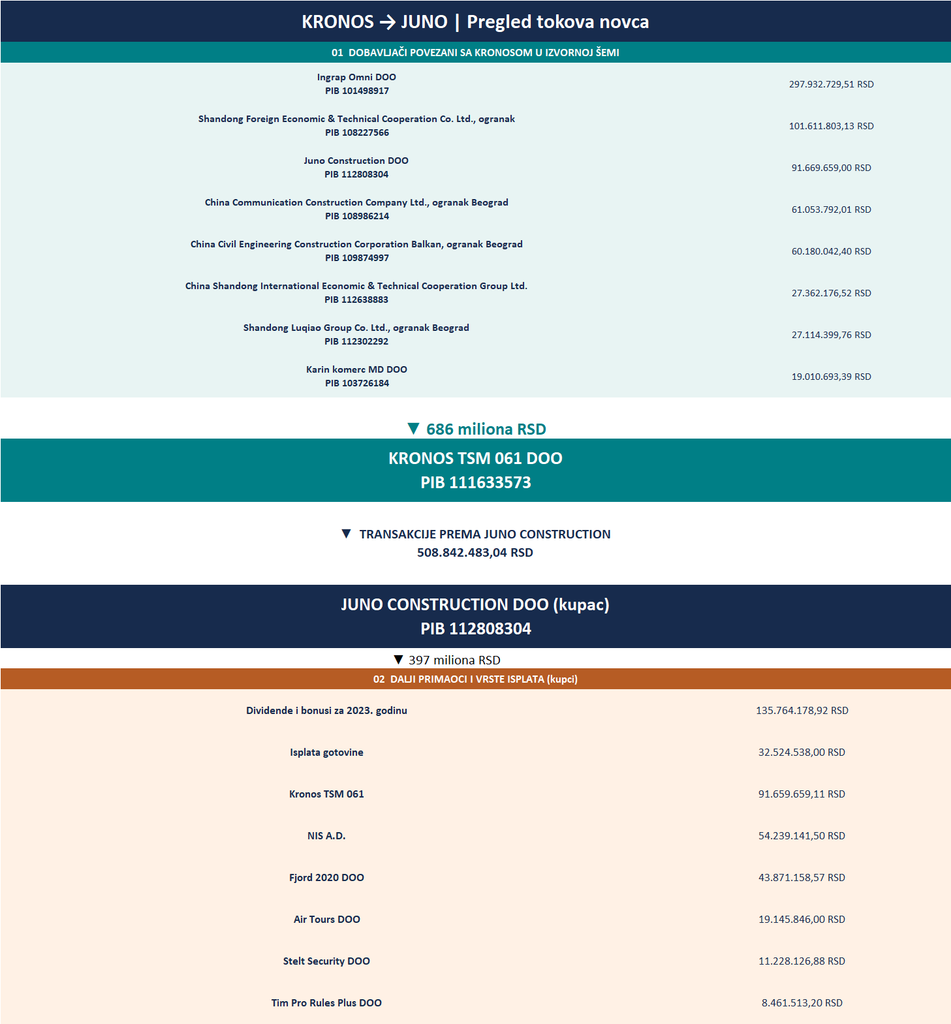
Случај фирме Фјорд 2020, добављача кинеског ЦЦЕЦЦ-а, показује како је новац преко више посредника стизао до друштва које је касније принудно ликвидирано и избрисано из регистра, а цела шема приказана је на слици 1.
Фјорд 2020 је у међувремену мењао делатност и власнике. У прве две године пословања, до 2022, власници су били Вук Машић и Јанко Ранковић, а потом Божидар Борковић. Од 2021. фирма није објавила ниједан финансијски извештај. Према подацима којима располажемо, власнику је од октобра 2023. било забрањено располагање новчаним средствима, док је рачун фирме био у блокади. Друштво је потом принудно ликвидирано 28. априла ове године и избрисано из регистра.
Пратећа шема која прати период од почетка 2023. до средине 2025. показује како је новац преко више фирми стизао и до Фјорда 2020. У њеном средишту је фирма Кронос ТСМ 061, повезана са низом добављача, међу којима су Инграп-Омни и кинеске компаније ангажоване на железничким пројектима. Од Кроноса према фирми Јуно цонструцтион приказане су трансакције укупне вредности око 508 милиона динара, а од Јуна се ток новца грана према другим примаоцима и начинима исплате.
Према подацима који прате шему, Фјорду 2020 пребачено је 43,87 милиона динара, а фирми Про Рулес плус 8,46 милиона. Истовремено је 32,52 милиона динара подигнуто у готовини, док је још 135,76 милиона приказано као исплата дивиденди и бонуса. Према информацијама којима располажемо, ове трансакције представљају део шеме извлачења новца намењеног реконструкцији пруге: преко фирми за које се сумња да су служиле за прање новца, подизањем готовине без законитог основа и исплатама приказаним као дивиденде и бонус.
Различити играчи, али сличан образац
Сличан образац приказује и случај фирме Антикор, подизвођача Шандонга и ЦЦЕЦЦ-а током 2023. и 2024. Антикор је у том периоду примио око 7,53 милиона евра: од Шандонг Лућао групе нешто више од 3,6 милиона, од ЦЦЕЦЦ-а 1,64 милиона, од Карин комерца 692.276,66 евра и од ОБWградње 1,59 милиона евра.
Истовремено, Милошу Татомиру, директору и сувласнику Антикора, по основу зарада и дивиденди припало је укупно око 106,4 милиона динара. Још три милиона динара приказана су као бонус Мири Петковић, а 11,7 милиона као дивиденда већинском власнику Дејану Живојиновићу, који у тој фирми има удео од 66 одсто.
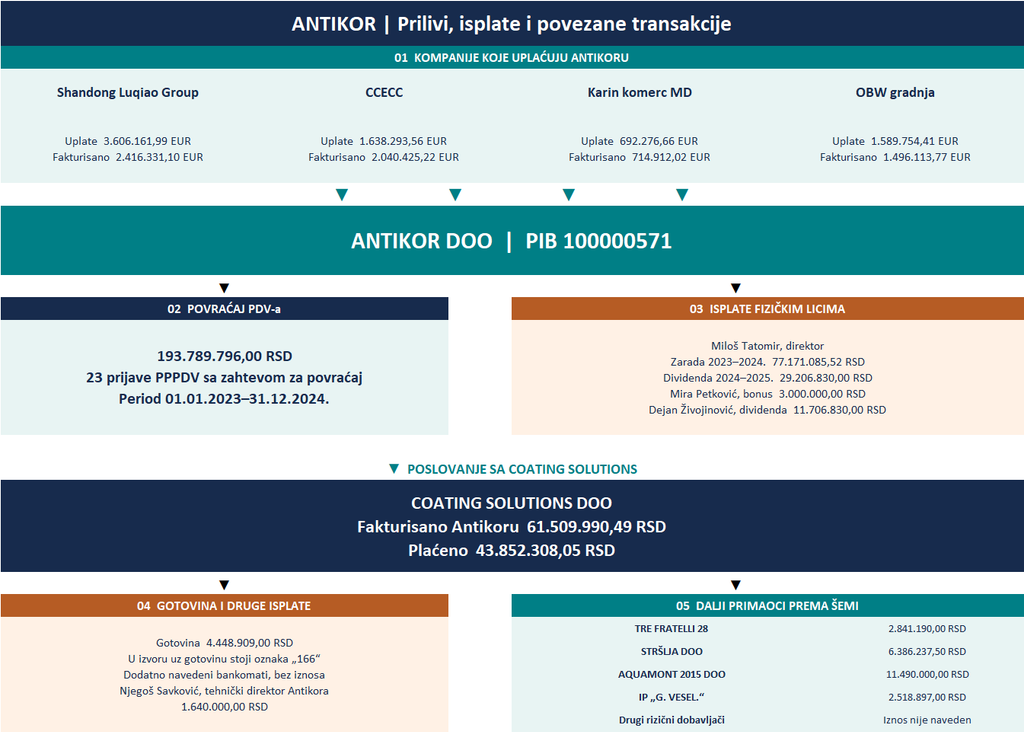
Други крак извлачења новца водио је преко Котинг солушна, регистрованог у јуну 2023, који је Антикору фактурисао 61,5 милиона динара. Са рачуна те фирме готовина је подизана и непосредно и преко банкомата. Према приказаном моделу, евидентирано је 166 подизања готовине, у укупном износу од око 4,45 милиона динара, уз додатна подизања на банкоматима. Као засебна исплата приказано је и 1,64 милиона динара Његошу Савковићу, техничком директору Антикора. На слици 2 приказане су и трансакције са другим фирмама које служе за извлачење новца, подизаног са рачуна без законитог основа.
Антикор је истовремено, од почетка 2023. до краја 2024. године, поднео 23 пореске пријаве са захтевом за повраћај ПДВ-а и остварио повраћај од око 193,8 милиона динара. Према нашим информацијама, за део тог износа утврђено је да га је Пореска управа вратила без законитог основа. Високе исплате зарада и дивиденди, заједно са сумњама у основаност појединих трансакција и незаконитог повраћаја ПДВ-а, указују да су уговорене цене радова биле знатно више од њихове стварне вредности. По овој истој шеми извлачења новца су радили бројни подизвођачи ових кинеских компанија.
Описани токови новца упућују на организовани криминал, а не само на корупцију. Фиктивне фактуре, извлачење готовине и незаконити повраћаји ПДВ-а захтевају истрагу читаве мреже, укључујући њене могуће заштитнике у државним институцијама.
Пореска управа, на чијем челу се налази Драгана Марковић, мора да одговори ко је одобравао повраћаје после пореских контрола, шта су контролори утврдили и шта је руководство предузело. Да ли је Пореска управа била неспособна да превару заустави или је свесно омогућавала њено спровођење? Одговор мора да утврди и појединачну одговорност, све до врха институције.
Додатну тежину овим питањима дају информације које до нас стижу о неформалном налогу да се порески не контролишу ни фирме ангажоване на изградњи објеката за Експо 2027. Ако се ти наводи потврде, отвара се и питање да ли се спречавањем пореских контрола омогућавају нове злоупотребе на још једном великом државном пројекту.
У паду надстрешнице у Новом Саду погинуло је 16 људи, а једна особа је тешко повређена. Зато се мора истражити и веза између извлачења новца и безбедности изведених радова. Одговорност не сме да се заврши на онима који су подизали готовину. Мора да обухвати организаторе, крајње кориснике и свакога ко им је свесно омогућавао да наставе такву праксу.
Радар